Gebühren für Münzeinzahlungen: Die Kleingeld-Inflation
Gebühren für Münzeinzahlungen: Die Kleingeld-Inflation
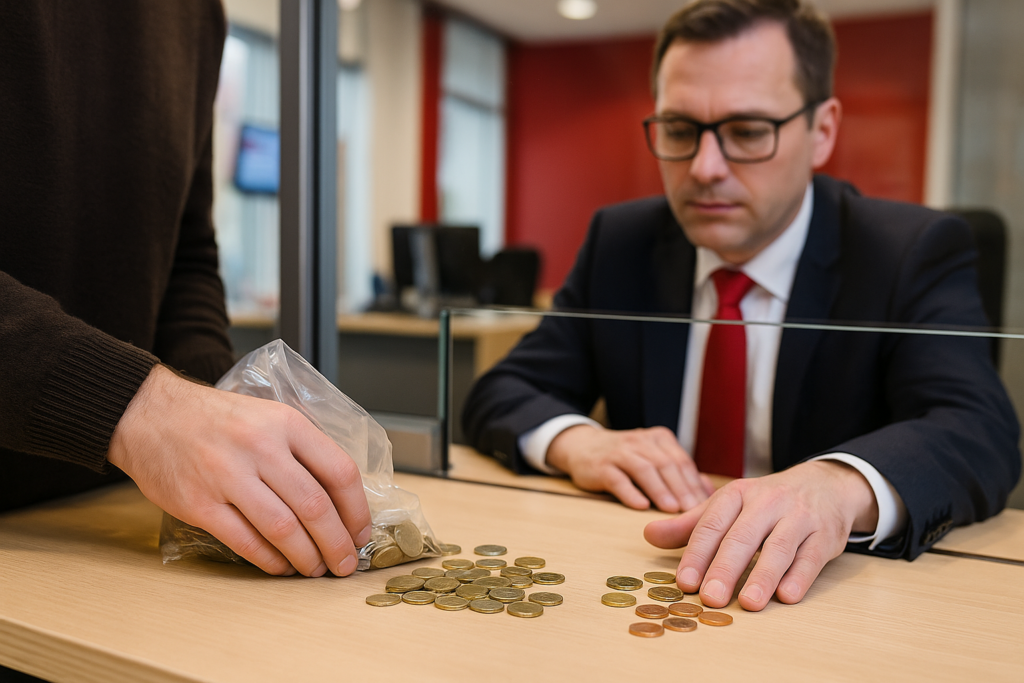
Wer heute sein Sparschwein schlachtet, erlebt schnell eine schmerzhafte Ernüchterung: An der Bank oder im Supermarkt wird das mühsam gesammelte Kleingeld plötzlich weniger wert. Aus 100 Euro in Münzen werden mit einem Handgriff nur noch 95 oder sogar nur 90 Euro. Der Grund liegt nicht in der Mathematik, sondern in den Gebühren, die Banken und Dienstleister für Münzeinzahlungen verlangen. So verliert selbst das gesetzliche Zahlungsmittel auf dem Weg zur Gutschrift einen Teil seiner Kaufkraft: Ein stiller Abzug, der wie eine verdeckte Enteignung wirkt.
Wenn Banken abkassieren
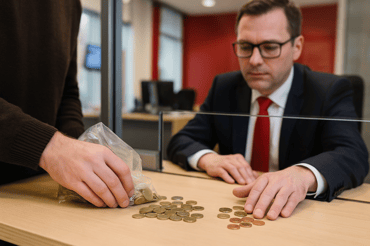
Ein Blick in die Preislisten der Kreditinstitute zeigt, wohin die Reise geht. Bei der Frankfurter Sparkasse wird es ab 51 Münzen teuer: 5 Prozent Gebühren und mindestens 5 Euro, wenn die Einzahlung im Safebag erfolgt. Bis 50 Stück bleibt es kostenlos, danach wird jede Einzahlung spürbar geschmälert.
Auch andere Sparkassen kennen kein Pardon. Die Rheinhessen Sparkasse verlangt pauschal 5 Euro pro Einzahlung im Safebag. Wer also Kleingeld in Höhe von 30 oder 40 Euro abgibt, verliert auf einen Schlag mehr als 10 Prozent seines Guthabens. So wird aus Kleingeld schnell ein Verlustgeschäft.
Noch drastischer ist das Geschäftsmodell von Coinstar. Die Automaten, die in vielen Supermärkten stehen, ziehen 9,9 Prozent des eingezahlten Betrags plus 25 Cent pro Transaktion ab. Bequem ist das, aber für den Kunden ein reales Minusgeschäft: Fast ein Zehntel des Wertes verschwindet auf dem Weg vom Portemonnaie ins Girokonto.
Produkte werden geladen…
Regulierung als Vorwand
Die Banken argumentieren, dass ihnen die Hände gebunden seien. Tatsächlich schreibt die EU-Verordnung 1210/2010 umfangreiche Echtheitsprüfungen und Verfahren für beschädigte oder manipulierte Münzen vor. Das verursacht Kosten. Doch anstatt diese im Bankensystem zu tragen, werden sie direkt an die Verbraucher weitergereicht.
Sparkassen rechtfertigen ihre Gebühren mit millionenschweren Investitionen in Prüfgeräte und Personalaufwand. Doch die Frage bleibt: Ist es gerechtfertigt, dass Bürger für die Einzahlung von gesetzlichem Zahlungsmittel quasi eine „Strafgebühr“ entrichten müssen? Oder dient die Regulierung nur als willkommener Hebel, Bargeld unattraktiv zu machen?
Annahmepflicht mit Grenzen
Juristisch ist die Lage eindeutig: Niemand muss unbegrenzt Münzen annehmen. Gedenkmünzen in Euro dürfen sogar nur bis zu einem Betrag von 200 Euro pro Zahlung eingesetzt werden. Für Banken ist das praktisch, denn so lassen sich umfangreiche Münzabgaben auf kostenpflichtige Kanäle verweisen.
Es gibt nur einen Ausweg: die Deutsche Bundesbank. Dort können Privatpersonen Münzen in haushaltsüblichen Mengen kostenlos eintauschen. Doch dieser Weg ist umständlich, oft mit Wartezeiten verbunden und für viele Bürger schlicht nicht alltagstauglich.
Produkte werden geladen…
Ein ökonomischer Angriff auf Bargeld
Am Ende bleibt die bittere Wahrheit: Wer Münzen einzahlt, muss draufzahlen. Aus 100 Euro werden bei Coinstar 90 Euro, bei der Sparkasse nach Abzug der Pauschale vielleicht nur noch 95. Juristisch mag es sich um Serviceentgelte handeln. Faktisch bedeutet es eine Schwächung des Bargeldes als Zahlungsmittel.
Der Effekt ist regressiv: Gerade Kleinsparer und Bürger, die Bargeld bewusst nutzen, zahlen verhältnismäßig am meisten. Wer Münzen hortet oder spart, verliert. Die Botschaft zwischen den Zeilen: Bargeld ist teuer, digital ist einfacher – eine stille Lenkung weg vom Bargeld, hin zu elektronischen Zahlungsstrukturen.
Der stille Kaufkraftabzug
Für Verbraucher bleibt kaum Handlungsspielraum. Wer Gebühren vermeiden will, muss direkt zur Bundesbank. Alle anderen sollten sich die Preisverzeichnisse ihrer Bank genau ansehen und Münzautomaten nur im äußersten Notfall nutzen.
Die Tendenz ist klar: Banken und Handel verschieben die Kosten der Bargeldlogistik auf die Bürger. Münzen sind offiziell Zahlungsmittel, praktisch aber mit einem Gebührenzaun umstellt. Für viele wirkt das wie eine verdeckte Steuer und für das Bargeld insgesamt wie ein weiterer Schritt in Richtung Bedeutungsverlust.
Ratgeber: Wie schütze ich mich vor Enteignung?
In diesem kostenlosen Ratgeber erfahren Sie:In diesem kostenlosen Ratgeber erfahren Sie:
→ Welche konkreten Enteignungsrisiken auf Sie zukommen
→ Wie Sie Ihr Vermögen rechtssicher vor staatlichem Zugriff schützen
→ Bewährte Strategien für echten Vermögensschutz
→ Praktische Sofortmaßnahmen, die Sie heute umsetzen können
Kostenloses Live-Webinar
Der digitale Euro kommt
Was er für Ihr Erspartes bedeutet und wie Sie jetzt vorsorgen.
00Tage00Std.00Min.00Sek.
Ihr GastgeberDominik Kettner
DieterBohlen
ErnstWolff
Prof. Dr.Werner
Tom-OliverRegenauer
JochenStaiger
GeraldGrosz
Jetzt kostenlos Platz sichern100 % kostenlos · Live im Browser, keine Installation
In Deutschland sind anonyme Edelmetallkäufe nur noch bis zu 1.999,99 Euro erlaubt. Wer darüber hinaus Gold, Silber oder andere Edelmetalle erwerben will, muss sich eindeutig identifizieren – mit Vorl…
Wer heute noch an das Märchen vom stabilen Euro glaubt, ignoriert, wie rasant Kaufkraft vernichtet wird. Offiziell spricht man von „Inflation“, in Wahrheit aber erleben wir eine systematische Enteign…
Es beginnt, wie es immer beginnt: technisch, bürokratisch, scheinbar harmlos. Eine neue EU-Verordnung, ein weiterer Baustein im vermeintlich notwendigen „Kampf gegen Geldwäsche“. Und plötzlich ist si…
Im April 2025 mehren sich die Anzeichen, dass nach dem 500-Euro-Schein auch der 200-Euro-Schein zur Disposition steht. Obwohl die Europäische Zentralbank (EZB) bisher keine offizielle Entscheidung ge…
Deutschland erlebt eine stille Revolution – und kaum jemand wehrt sich: Das Bargeld verschwindet. Sparkasse, Volksbank & Co. bauen ihre Geldautomaten ab, schließen Filialen und zwingen ihre Kunden Sc…
Jahrelang hieß es: Karte, Smartphone, digital. Bargeld sei ein Auslaufmodell, ineffizient, teuer, anfällig. Und nun? Plötzlich rät der Staat selbst dazu, wieder Scheine zu Hause zu lagern. Nicht aus …
Noch vor wenigen Jahren war es selbstverständlich: Wer Gold anonym und bar kaufen wollte, konnte bis zu 9.999,99 Euro investieren, ohne seinen Ausweis vorlegen zu müssen. Das sogenannte Tafelgeschäft…
Viele Bürger glauben noch immer, ihr Bankkonto sei Privatsache. Doch genau dieses Gefühl könnte trügerisch sein. Denn wer größere Summen ins Ausland überweist oder von dort erhält, gerät längst autom…
In Italien bahnt sich ein Schritt an, der das Vertrauen in den Schutz privater Vermögen grundlegend erschüttern könnte. Während die Regierung um Giorgia Meloni öffentlich betont, alles im Griff zu ha…
Es klingt harmlos: Ein- und Zwei-Cent-Münzen sollen verschwinden, weil ihre Herstellung zu teuer sei. Doch hinter dieser scheinbar logischen Begründung steckt ein gefährlicher Trend.
Die Bundesregierung hat ihr Münz-Jahresprogramm 2026 vorgestellt. Was zunächst wie eine kleine Änderung im Sammlermarkt klingt, entpuppt sich bei näherem Hinsehen als eine tiefgreifende Korrektur.
Während die Politik über Entlastungen redet, erleben Millionen Bürger eine neue Realität: eine Gebühren-Inflation, die sich heimlich, still und leise in alle Lebensbereiche frisst. Hundesteuer, Grund…
Jetzt ist die Entscheidung gefallen – und sie fällt brutal aus. Die Bundesregierung reagiert auf den explodierenden Silberpreis nicht mit Ehrlichkeit, nicht mit einem klaren Bekenntnis zur Realität d…
230 Ermittler, 10.000 Stunden Videomaterial, eine halbe Million Asservate – und dennoch bleibt nach den neuen Details aus NRW vor allem ein Eindruck zurück: Das Sicherheitsversprechen der Banken ist …
Ob Sie ein Urlaubssouvenir aus Gold mit nach Hause bringen oder Gold von einem ausländischen Anbieter im Internet bestellen – spätestes am Zoll sind einige Dinge zu beachten.
Der Staat klagt über leere Kassen, marode Infrastruktur und fehlende Investitionen – und wird nun ausgerechnet von Gerichten gezwungen, hunderttausenden Beamten mehr Geld zu zahlen. Rund 350.000 Bund…
Die SPD hat wieder ein Lieblingswort entdeckt: Gerechtigkeit. Und wie so oft folgt auf dieses Wort ein Vorschlag, der vor allem eines tut: privates Vermögen politisch verfügbar machen. Der neue Vorst…
Deutschland ist mit seiner Entwicklung hin zu einer bargeldärmeren Gesellschaft längst kein Einzelfall mehr. Weltweit gibt es zahlreiche Initiativen, anonyme Bargeldzahlungen zu erschweren oder ganz …
Im September 1992 spitzte sich in Italien eine dramatische Situation zu: Die Landeswährung Lira geriet unter massiven Druck der internationalen Finanzmärkte. Spekulanten, allen voran der berüchtigte …
Wer Edelmetalle besitzt, sucht Sicherheit. Doch gerade bei der Lagerung stellt sich eine entscheidende Frage: Will man seine Edelmetalle in einem privaten, unabhängigen Lager verwahren - oder verläss…
Erhalten Sie kostenlose Tipps um Ihr Vermögen zu schützen und als erster von neuen Produkten zu erfahren
Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“





 5 Min.