Währungsreform und Edelmetalle: Was 1923 und 1948 über Gold, Silber und Sachwerte lehren
Währungsreform und Edelmetalle: Was 1923 und 1948 über Gold, Silber und Sachwerte lehren
Chart wird geladen
Am 15. November 1923 war eine Billion Papiermark noch genau eine Rentenmark wert. Ein Vierteljahrhundert später, im Juni 1948, bekam jeder Bürger in den Westzonen zunächst 40 D-Mark ausgezahlt, und von 100 Reichsmark auf dem Sparbuch blieben am Ende 6,50 D-Mark übrig. Beide Male traf es die Menschen sehr unterschiedlich. Wer sein Geld auf der Bank hatte, verlor fast alles. Wer etwas Greifbares besaß, kam anders davon. Dieser Beitrag erklärt, wie ein solcher Schnitt funktioniert und welche Rolle Gold und Silber dabei wirklich gespielt haben.
Hinweis Dieser Text ist eine historische Einordnung. Er enthält keine Anlageberatung, keine Prognose und keine Aussage darüber, wie sich Preise künftig entwickeln. Aus dem, was früher geschehen ist, lässt sich nicht ableiten, was künftig geschieht.
Was bei einer Währungsreform wirklich passiert
Das Wort Währungsreform wird für sehr verschiedene Dinge benutzt, und genau daraus entsteht viel Verwirrung. Eine schleichende Geldentwertung durch Inflation ist etwas anderes als eine reine Umstellung, bei der niemand etwas verliert. Als die D-Mark 1999 rechnerisch vom Euro abgelöst wurde, änderte sich nur die Recheneinheit, nicht der Wert eines Guthabens. Gemeint ist hier der dritte Fall, der Währungsschnitt. Dabei wird per Gesetz festgelegt, dass eine Forderung nur noch einen Bruchteil dessen wert ist, was auf ihr steht.
Ein solcher Schnitt läuft fast immer nach demselben Muster ab. Zuerst braucht es ein Umtauschverhältnis, also den festgelegten Kurs zwischen altem und neuem Geld. Dieser Kurs muss nicht für alle gleich sein, und 1948 war er das auch nicht. Dazu kommt ein Stichtag, an dem der Bestand festgestellt wird. Was jemand danach tut, spielt keine Rolle mehr, und genau darin liegt der Zweck eines Stichtags. Damit der Zahlungsverkehr am ersten Tag überhaupt funktioniert, wird außerdem ein kleiner Sockelbetrag je Person ausgezahlt, das sogenannte Kopfgeld. Und schließlich wird ein Teil der Guthaben vorläufig gesperrt, damit nicht schlagartig zu viel Kaufkraft auf zu wenig Ware trifft. Über diesen gesperrten Teil wird oft erst später entschieden, meist nicht zugunsten der Sparer.
Dahinter steht eine einfache Logik. Eine Währungsreform soll überschüssiges Geld aus dem Umlauf nehmen. Sie richtet sich deshalb gegen alles, was ein Zahlungsversprechen ist, also gegen Bargeld, Bankguthaben, Anleihen, Lebensversicherungen und private Darlehen. Was dagegen einen eigenen Wert hat und niemandem als Schuld gegenübersteht, wird vom Umtausch selbst nicht erfasst. Dazu zählen Immobilien, Betriebe, Rohstoffe und eben auch Edelmetalle. Unbehelligt bleiben diese Werte damit allerdings nicht. Der Staat greift auf sie zu, nur eben später und über einen anderen Weg. Genau das geschah nach 1948.
Das Jahr 1923 und die Geburt der Rentenmark
Die Hyperinflation der frühen zwanziger Jahre war kein Unglück, das über Nacht hereinbrach, sondern das Ergebnis einer nie bereinigten Kriegsfinanzierung. Das Kaiserreich hatte den Ersten Weltkrieg fast vollständig über Schulden und die Notenpresse bezahlt. Schon 1914 wurde die Pflicht aufgehoben, Banknoten auf Verlangen in Gold einzulösen. Damit war die Golddeckung praktisch beendet und die Mark zu einer reinen Vertrauenswährung geworden. Das Vertrauen hielt noch einige Jahre, dann zerfiel es unter Reparationslasten, Ruhrbesetzung und einer Notenpresse, die nicht mehr stillstand.
Im Herbst 1923 kostete ein einzelner US-Dollar Billionen von Mark. Preise wurden mehrmals am Tag neu ausgezeichnet, Löhne zuletzt täglich ausgezahlt und sofort in Waren umgesetzt, weil das Geld bis zum Abend schon weniger wert war. Die Ersparnisse einer ganzen Generation verschwanden, ohne dass ein einziges Gesetz sie gestrichen hätte. Die Entwertung erledigte das von allein.
Am 15. November 1923 kam die Rentenmark, und der Umtausch lautete auf eine Billion Papiermark für eine Rentenmark. Gedeckt war das neue Geld nicht durch Gold, sondern durch Grundschulden auf landwirtschaftlichem und gewerblichem Vermögen. Juristisch war das eine gewagte Konstruktion, praktisch wirkte es als Anker, an den die Menschen glauben konnten. Entscheidend war ohnehin etwas anderes, nämlich dass die Menge des neuen Geldes streng begrenzt blieb. Im Sommer darauf folgte mit der Reichsmark eine dauerhafte Währung.
Wenig bekannt ist das Nachspiel. 1925 versuchte der Gesetzgeber, die härtesten Folgen abzumildern, und wertete alte Hypotheken auf ein Viertel ihres früheren Goldwerts auf. Sparguthaben wurden ebenfalls aufgewertet, allerdings noch geringer. Das klingt nach mehr, als es war, denn von einem längst entwerteten Guthaben blieb selbst nach der Aufwertung meist nur ein Pfennigbetrag. Wer dem Staat Geld geliehen hatte, stand dabei ganz hinten in der Reihe und wurde über Jahre vertröstet.
Der 20. Juni 1948 machte aus einer Tauschwirtschaft wieder eine Geldwirtschaft. Über Nacht füllten sich die Schaufenster mit Waren, die vorher nirgends zu bekommen waren.
Der 20. Juni 1948 und das neue Geld
Die zweite Reform war kein Zusammenbruch, sondern eine von langer Hand geplante Operation. Nach 1945 bestand das Problem nicht in steigenden Preisen, denn die waren amtlich festgesetzt. Es bestand in einer riesigen Menge Geld aus der Rüstungsfinanzierung, der kaum Waren gegenüberstanden. Was legal zu haben war, gab es nur gegen Bezugsscheine. Alles andere lief über Tauschhandel, und als verlässlichste Währung galt die Zigarette. Die Reichsmark war formal noch gültig und im Alltag fast wertlos.
Am 20. Juni 1948 trat in den drei Westzonen das neue Währungsrecht in Kraft. Jede Person konnte zunächst 40 Reichsmark eins zu eins in 40 D-Mark tauschen, rund einen Monat später kamen weitere 20 D-Mark hinzu. Diese 60 D-Mark waren kein Geschenk, sie wurden später mit dem Guthaben verrechnet. Löhne, Mieten, Steuern und Renten stellte man eins zu eins um, was die soziale Klammer der ganzen Reform bildete. Private Bankguthaben dagegen wurden auf ein Zehntel gesetzt, und von diesem Zehntel war zunächst nur die Hälfte frei verfügbar. Im Oktober fiel dann die endgültige Entscheidung. Aus 100 Reichsmark wurden 6,50 D-Mark, der Rest auf den gesperrten Konten wurde ersatzlos gestrichen.
Für die Sparer bedeutete das den Verlust von mehr als neunzig Prozent ihres Guthabens. Volkswirtschaftlich wirkte der Schnitt dagegen sofort. Weil Geld plötzlich knapp und damit wieder etwas wert war, tauchten über Nacht Waren in den Auslagen auf. Dieser Schaufenstereffekt ist bis heute das bekannteste Bild jener Tage. Er wäre allerdings ausgeblieben, hätte man nicht gleichzeitig die Preise freigegeben und die Bewirtschaftung beendet. Vier Tage später zog die sowjetische Besatzungszone mit einer eigenen Geldreform nach, und die getrennten Währungsgebiete verfestigten eine Teilung, die im Jahr darauf staatliche Form annahm.
Wer verlor und wer durchkam
Beide Reformen folgten demselben Muster. Betroffen war, wer eine Forderung in alter Währung hielt. Verschont blieb zunächst, wer etwas Greifbares besaß. Besonders bitter für die einen und günstig für die anderen war eine Nebenwirkung, über die selten gesprochen wird. Weil auch Schulden geschnitten wurden, standen Schuldner am Ende besser da. Wer 1948 ein Haus mit Hypothek besaß, behielt das Haus und war einen großen Teil der Schuld los.
Vermögensarten im Währungsschnitt, vereinfachte historische Einordnung
Vermögensart
1923
1948
Grund
Bargeld und Sparguthaben
Faktisch entwertet, ab 1925 minimal aufgewertet
Auf rund sechs Prozent gekürzt
Reine Geldforderung
Staatsanleihen
Nur minimal aufgewertet
Weitgehend gestrichen
Forderung gegen den Verursacher
Lebensversicherungen
Weitgehend entwertet
Stark gekürzt
Langlaufende Geldverträge
Immobilien und Grund
Im Bestand erhalten
Im Bestand erhalten
Sachwert, später Lastenausgleich
Gold und Silber
Kaufkraft blieb erhalten
Kaufkraft blieb erhalten, Besitz reglementiert
Sachwert ohne Schuldner
Die Übersicht beschreibt, was damals geschehen ist, und sie ist ausdrücklich keine Empfehlung. Wie stark ein einzelner Haushalt getroffen wurde, hing von seiner Vermögensmischung ab, von der Region und vom Zeitpunkt.
Welche Rolle Gold und Silber wirklich spielten
An dieser Stelle ist Genauigkeit wichtiger als eine gute Geschichte. Edelmetalle waren in beiden Reformen kein Zaubermittel, und frei handelbar wie heute waren sie schon gar nicht. Was sie leisteten, war etwas Nüchterneres. Sie blieben ein Tauschgut, dessen Wert nicht vom Versprechen eines Schuldners abhing.
Die Goldmünzen des Kaiserreichs waren bereits seit 1914 aus dem Umlauf verschwunden. Sobald die Einlösepflicht fiel, behielten die Menschen sie zurück, und dasselbe geschah mit den Silbermünzen. Während der Hyperinflation rechneten Handel und Verträge zunehmend in Goldmark, also in einer gedachten, wertbeständigen Einheit, während bezahlt wurde in Papier. Wer alte Münzen besaß, hielt damit ein Tauschgut mit stabiler Kaufkraft in der Hand - wobei der offene Handel schon damals durch die staatliche Devisenbewirtschaftung eingeschränkt war. Der Wert lag ohnehin nicht in der Prägung, sondern im Metall.
Für 1948 lohnt eine genaue Betrachtung. Der Umtausch selbst ließ Edelmetall unangetastet, denn wer Gold oder Silber besaß, hielt kein Papier, dessen Wert per Gesetz herabgesetzt werden konnte. Während Sparguthaben auf einen Bruchteil zusammenschmolzen, blieb die Substanz dieser Bestände erhalten. Einschränkend gilt, dass die Besatzungsmächte Geschäfte mit Gold und Devisen unter Genehmigungsvorbehalt gestellt hatten und der private Goldhandel in Westdeutschland nach der überwiegenden Darstellung erst 1955 wieder frei möglich war. Der Wert war also vorhanden, der offizielle Weg zu seiner Verwertung jedoch versperrt. Genau deshalb erwies sich im Alltag als nützlich, was sich unmittelbar tauschen ließ, also kleine Münzen, Silberbesteck oder Schmuck. Die Lehre aus beiden Jahren lautet damit nicht, dass Gold jedes Problem löst – sie lautet, dass ein Sachwert ohne Schuldner seine Kaufkraft behält und dass es dabei auf die tauschbare Größe ankommt.
Chart wird geladen
Der Lastenausgleich als zweiter Akt
Wer meint, Sachwertbesitzer seien 1948 ungeschoren davongekommen, übersieht, was vier Jahre später folgte. Mit dem Lastenausgleich schuf der Bundestag 1952 ein Umverteilungswerk, das genau dort ansetzte, wohin die Währungsreform nicht gereicht hatte, nämlich beim erhalten gebliebenen Sachvermögen. Die Abgabe betrug grundsätzlich die Hälfte des Vermögens, das zum Stichtag festgestellt wurde.
An dieser Zahl verheben sich viele Darstellungen. Die Hälfte des Vermögens klingt nach Enteignung, doch gezahlt wurde in kleinen Raten über fast drei Jahrzehnte hinweg. Weil die Wirtschaft in dieser Zeit kräftig wuchs und das Geld langsam an Wert verlor, war die Last am Ende deutlich leichter, als sie auf dem Papier ausgesehen hatte. Finanziert wurden damit Entschädigungen für Vertriebene, Ausgebombte und Sparer. Wer die Einzelheiten nachlesen möchte, findet sie in unserem Beitrag zum Lastenausgleich in Deutschland und im Lexikoneintrag zum Lastenausgleichsgesetz.
Das Muster in drei Stufen
Zuerst entwertet die Inflation das Geld, und sie trifft jeden, der Geldforderungen hält. Wie das im Extremfall aussieht, zeigt unsere Einordnung zur Hyperinflation. Danach macht der Währungsschnitt diesen Verlust rechtsverbindlich und schafft eine neue Recheneinheit. Und zuletzt holt sich der Staat über eine Abgabe beim Sachvermögen, was der Schnitt nicht erfassen konnte. Wie man mit dem Thema Zugriff auf Vermögen sachlich umgeht, behandeln wir im Beitrag Enteignung und wie Sie sich schützen.
Hinweis zu Steuern und Recht Abgaben, Bewertungsfragen und die steuerliche Behandlung von Edelmetallen hängen immer vom Einzelfall ab und ändern sich mit der Gesetzgebung. Dieser Beitrag ersetzt keine Beratung. Für Ihre persönliche Situation sollten Sie einen Steuerberater oder Rechtsanwalt hinzuziehen.
Warum Stückelung mehr zählt als Größe
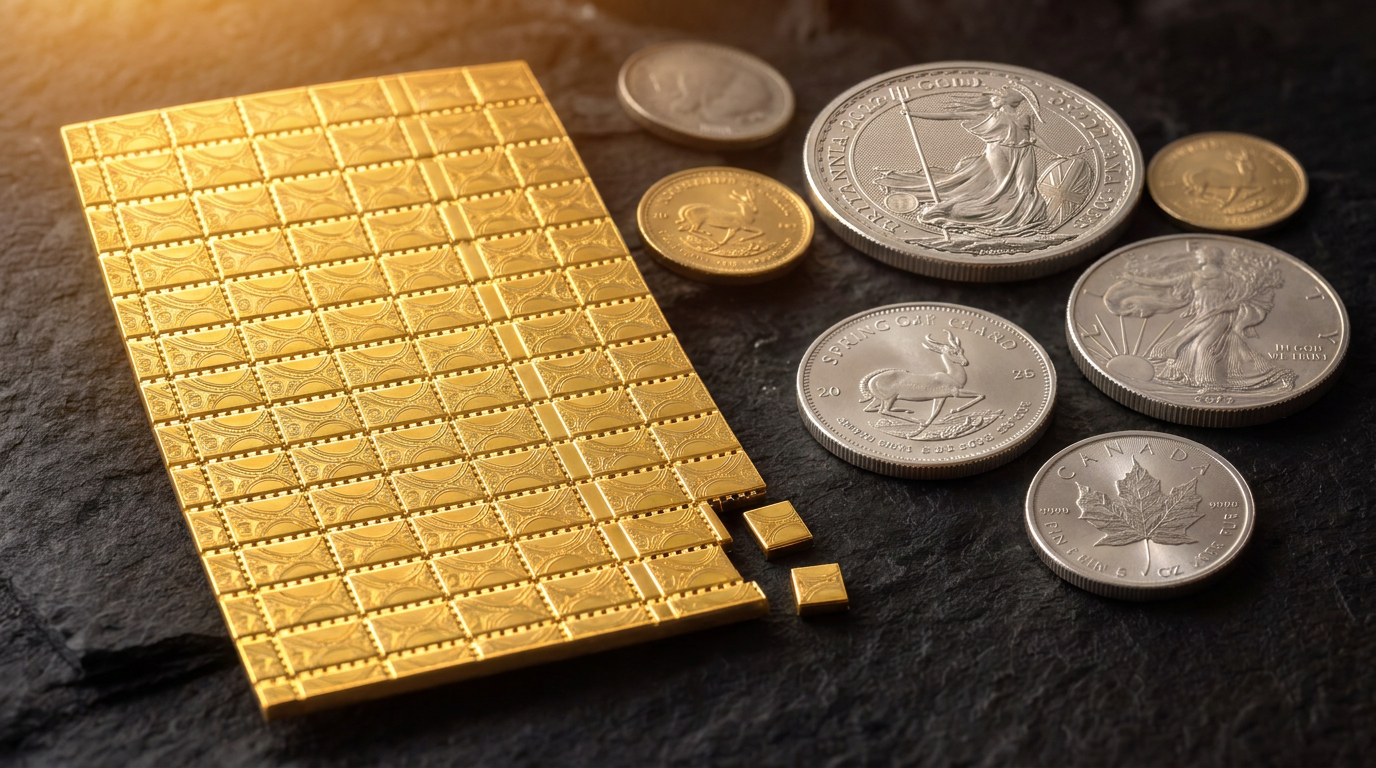
Aus der Geschichte lässt sich keine Prognose ableiten, wohl aber eine praktische Erkenntnis. In beiden Reformen war nie der theoretische Wert eines Gegenstands das Problem, sondern seine Handhabbarkeit. Eine Unze Gold ist ein hoher Gegenwert in einem sehr kleinen Stück. Beim Transport ist das ein Vorteil, beim Tausch ein Nachteil, denn teilen lässt sie sich nicht, und Wechselgeld gibt darauf im Ernstfall niemand bereitwillig heraus. Genau für diese Lücke gibt es kleinere Formate.
Tafelbarren lassen sich entlang vorgestanzter Linien in einzelne Gramm teilen, ohne dass die abgetrennten Stücke ihre Zertifizierung verlieren. Es gibt sie als Gold Tafelbarren und als Silber Tafelbarren.
Münzbarren sind kleine, einzeln abtrennbare Einheiten in Münzform und stehen damit zwischen Barren und Anlagemünze.
Kleine Anlagemünzen wie Zehntel- oder Viertelunzen sowie gängige Silbermünzen kosten je Gramm mehr, sind dafür aber weithin bekannt und leicht wiederzuerkennen.
Silber übernimmt in dieser Rechnung die Rolle des Kleingelds, weil ein einzelnes Stück einen viel niedrigeren Gegenwert hat als Gold. Wer sich dafür interessiert, findet die gängigen Formate in unserem Silber-Bereich. Die Faustregel aus der Geschichte lautet nicht möglichst viel, sondern möglichst passend. Ein Bestand, der nur aus großen Einheiten besteht, ist im Ernstfall schwerer einzusetzen als eine Mischung, die von wenigen Gramm bis zur Unze reicht.
Teilbare Formate lassen sich in kleinen Schritten einsetzen, ohne dass eine große Einheit aufgelöst werden muss.
Diese Flexibilität ist allerdings nicht umsonst zu haben. Je kleiner die Einheit, desto höher der Aufschlag auf den reinen Metallwert, weil Prägung, Verpackung und Handhabung je Gramm teurer werden. Ein Ein-Gramm-Stück kostet bezogen auf das Gramm spürbar mehr als ein Kilobarren. Wer ausschließlich auf die kleinsten Einheiten setzt, bezahlt diesen Komfort dauerhaft. Üblich ist deshalb eine Staffelung aus größeren Einheiten als Grundstock und kleineren als Ergänzung, in einem Verhältnis, das zur eigenen Lage passt.
Produkte werden geladen…
Ähnlich nüchtern lohnt der Blick auf die Aufbewahrung. Historisch war weniger entscheidend, wie sicher ein Bestand lag, sondern ob jemand im entscheidenden Moment herankam. Eigenverwahrung bietet sofortigen Zugriff und volle Kontrolle, verlangt aber auch, sich selbst um Sicherung und Versicherung zu kümmern. Ein Bankschließfach schützt baulich gut, ist jedoch an Öffnungszeiten und an die Handlungsfähigkeit des Instituts gebunden. Eine externe Lagerung nimmt einem die Arbeit ab, bringt dafür einen Dritten und laufende Kosten ins Spiel. Wer alles an einem einzigen Ort verwahrt, bündelt Risiken. Und so unspektakulär es klingt - Kaufbelege, eine Bestandsliste und eine klare Regelung für den Erbfall sind im Zweifel wichtiger als das Schloss.
Was heute anders ist und was bleibt
Historische Vergleiche sind nur brauchbar, wenn man die Unterschiede mitnennt. Beide deutschen Währungsreformen folgten auf verlorene Kriege, Besatzung und den vollständigen Zusammenbruch der Staatsfinanzen. Der heutige Rahmen ist ein anderer. Der Euro ist keine nationale Währung mehr, ein Schnitt wäre also kein deutscher Verwaltungsakt, sondern ein Vorgang, der die gesamte Währungsunion samt ihrer Rechtsordnung berührt. Preise bilden sich frei und die Statistik ist öffentlich einsehbar, sodass eine verdeckte Inflation wie in den vierziger Jahren kaum möglich wäre. Zugleich ist Vermögen heute weitgehend digital erfasst, was einen Stichtag technisch einfacher machen würde als damals.
Vor allem aber verläuft Entschuldung heute anders. Sie geschieht selten über den abrupten Schnitt, sondern über lange Phasen, in denen die Verzinsung unter der Teuerung liegt. Die Schuldenlast sinkt dann real, ohne dass ein Gesetz nötig wäre, und die Kaufkraft von Guthaben schwindet langsam statt über Nacht. Wie groß dieser stille Effekt über die Jahre wird, lässt sich mit einem einfachen Rechenwerkzeug nachvollziehen. Es ist kein Prognosemodell, sondern schlichte Mathematik auf Basis einer angenommenen Rate.
Berechnen Sie Ihren Kaufkraftverlust durch die Inflation
Drei Beobachtungen bleiben aus 1923 und 1948 bestehen. Ein Währungsschnitt trifft Forderungen und nicht Gegenstände, und genau darin lag der Unterschied zwischen einem Sparbuch und einer Handvoll Münzen. Den Stichtag erfährt man immer erst hinterher, weshalb Umschichtungen in letzter Minute historisch nie funktioniert haben und eine ruhige, vorab gewählte Aufteilung des Vermögens die verlässlichere Antwort war. Und nach dem Schnitt folgt regelmäßig eine Debatte über Abgaben, weil der Staat auch das verbliebene Sachvermögen erreichen will.
Was beide Jahre gemeinsam zeigen, ist die Eigenschaft, die Gold und Silber von einer Geldforderung unterscheidet. Ihr Wert hängt an keinem Schuldner, der ausfallen, und an keinem Beschluss, der ihn herabsetzen kann. Ein Kilogramm Silber blieb über jede Umstellung hinweg ein Kilogramm Silber. Diese Unabhängigkeit ist der sachliche Kern dessen, was Edelmetalle in einer breit gestreuten Vermögensaufteilung leisten, und sie erklärt, warum Anleger sie seit Generationen als Ergänzung zu Guthaben und Wertpapieren halten. Eine Aussage über künftige Preise folgt daraus ausdrücklich nicht. Edelmetalle schwanken im Wert, können über lange Zeiträume verlieren und werfen weder Zinsen noch Dividenden ab. Als Familienunternehmen begleiten wir dieses Thema seit 2011 und halten es für redlicher, die Mechanik zu erklären, statt Szenarien zu verkaufen.
Häufige Fragen zu Währungsreform, Gold und Silber
Wie war das Umtauschverhältnis bei der Währungsreform 1948 genau?
Ein einheitliches Verhältnis gab es nicht. Löhne, Mieten, Steuern und Renten wurden eins zu eins umgestellt. Private Bankguthaben tauschte man zunächst im Verhältnis zehn zu eins um, wobei die Hälfte davon gesperrt blieb. Im Oktober 1948 stand das Endergebnis fest, nämlich 6,50 D-Mark für 100 Reichsmark. Die Restguthaben auf den gesperrten Konten wurden ersatzlos gestrichen.
Wie hoch war das Kopfgeld 1948?
Jede Person konnte am 20. Juni 1948 zunächst 40 Reichsmark eins zu eins in 40 D-Mark tauschen. Rund einen Monat später kamen weitere 20 D-Mark hinzu, insgesamt also 60 D-Mark. Diese Beträge wurden später mit der Guthabenumstellung verrechnet. Die knappe Ausstattung war Absicht, denn nur knappes Geld behielt seinen Wert.
Hat Gold die Währungsreform 1948 unbeschadet überstanden?
In der Substanz ja. Vom Umtausch wurde Gold nicht erfasst, weil es keine Forderung in Reichsmark ist, und seine Kaufkraft blieb erhalten, während Guthaben auf einen Bruchteil zusammenschmolzen. Einschränkend gilt, dass der private Handel damals reglementiert war, denn unter der Besatzung bestanden Genehmigungs- und Ablieferungspflichten, und nach der überwiegenden Darstellung wurde der private Goldhandel in Westdeutschland erst 1955 wieder freigegeben. Der Wert überstand die Reform also, der freie Zugang zum Markt kehrte erst später zurück.
Warum wird bei Edelmetallen so oft von Teilbarkeit gesprochen?
Weil der praktische Nutzen daran hängt, ob sich ein Stück einsetzen lässt. Eine Unze Gold steht für einen hohen Gegenwert, teilen kann man sie aber nicht. In historischen Ausnahmelagen waren kleine Einheiten wie Münzen, Münzbarren oder Tafelbarren mit Gramm-Feldern deutlich praktischer. Der Preis dafür ist ein höherer Aufschlag je Gramm.
Worin unterscheiden sich Währungsreform und Lastenausgleich?
Die Währungsreform kürzt Geldforderungen über einen festgelegten Umtauschkurs. Der Lastenausgleich von 1952 war davon getrennt und griff auf erhalten gebliebenes Sachvermögen zu, bemessen zum Stichtag 21. Juni 1948 und grundsätzlich mit der Hälfte des Werts, zahlbar in Raten über fast drei Jahrzehnte. Der Schnitt traf also das Geld, die Abgabe die Sachwerte.
Kann man sich auf einen Stichtag vorbereiten?
Historisch wurden Stichtage kurzfristig oder rückwirkend festgelegt, damit sich eben niemand darauf einstellen konnte. Wer erst reagiert, wenn eine Reform angekündigt ist, kommt regelmäßig zu spät. Sinnvoll ist deshalb kein Timing, sondern eine dauerhaft ausgewogene Aufteilung des Vermögens über verschiedene Anlageklassen hinweg. Sachwerte wie Gold und Silber haben darin traditionell ihren Platz, weil sie unabhängig von der Zahlungsfähigkeit eines Schuldners sind.
Ist eine Währungsreform in Deutschland heute realistisch?
Dazu gibt es keine seriöse Vorhersage, und dieser Beitrag trifft bewusst keine. Der Euro ist eine Gemeinschaftswährung, ein Schnitt wäre also kein rein nationaler Vorgang. Viele Ökonomen halten längere Phasen für wahrscheinlicher, in denen die Zinsen unter der Teuerung liegen und die Kaufkraft von Guthaben langsam sinkt.
LIVE • Mi., 23. September • 19:00 UhrLIVE • Mi., 23.09. • 19 UhrLIVE-WEBINAR • Mittwoch, 23. September 2026 • 19:00 Uhr
Finanzielle Selbstverteidigung
Wie viel dürfen Sie noch besitzen?
Fünf Beschlüsse ziehen einen Ring um Ihr Erspartes. Jeder mit Datum, jeder zum Nachlesen. Am 23. September legt Dominik Kettner mit sechs Gästen den kompletten Bauplan auf den Tisch.
Dominik Kettner und seine Gäste
DominikKettner
Prof. Dr.Juhn
ErnstWolff
PeterHahne
Prof. Dr.Polleit
RolandTichy
RogerKöppel
64.187Anmeldungen
4,9/5Google
100 % kostenlos · Live im Browser, keine Installation
Live in0Tagen00:00:00
01VerschuldenNov. 26
02DigitalisierenDez. 26
03Identifizieren24.12.26
04Türen schließen11.01.27
05Begrenzen10.07.27
Nov. 26VerschuldenDer Bund beschließt 203,7 Milliarden Euro neue Schulden.Dez. 26DigitalisierenDas Gesetz zum digitalen Euro soll stehen.24.12.26IdentifizierenJeder EU-Staat muss die digitale ID-Wallet bereitstellen.11.01.27Türen schließenDie Auslandstür schließt.10.07.27BegrenzenDie EU-Bargeldverordnung gilt.
Nov. 26VerschuldenDer Bund beschließt 203,7 Milliarden Euro neue Schulden.Dez. 26DigitalisierenDas Gesetz zum digitalen Euro soll stehen.24.12.26IdentifizierenJeder EU-Staat muss die digitale ID-Wallet bereitstellen.11.01.27Türen schließenDie Auslandstür schließt.10.07.27BegrenzenDie EU-Bargeldverordnung gilt.
Zwischen Börsenkurs und Rechnungsbetrag liegt das Aufgeld. Der Ratgeber erklärt verständlich, wie es entsteht, wie Sie es selbst ausrechnen, warum kleine Stückelungen anteilig deutlich mehr kosten un…
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
Goldautomaten in Hotels, Einkaufszentren und Autohäusern liefern Feingold auf Knopfdruck. Doch was kostet das Gramm dort wirklich? Der Beitrag rechnet den Aufschlag nach, erklärt die Kursaktualisieru…
Am 25. September 2026 startet „4 Blocks Zero“. In denselben Monaten bearbeiteten Mordkommissionen in Berlin und Köln mehrere Schussdelikte. Ein Kommentar über ein Milieu, das sich als Stoff besser ve…
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
Was kostet ein Bankschließfach für Goldbarren wirklich, wie weit haftet die Bank und was passiert im Erbfall? Der nüchterne Vergleich von Schließfach, eigenem Wertschutzschrank und externer Verwahrun…
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
Gold bleibt Gold – aber der Handel bewertet versiegelte und lose Barren unterschiedlich. Was Blister, Zertifikatskarte und Seriennummer beim Wiederverkauf tatsächlich leisten, wie Bank, Fachhändler u…
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
2026 wird am Goldmarkt nicht die große Frage sein, ob die Preise schwanken – sondern wer die Nerven verliert, während Notenbanken, Staatsdefizite und geopolitische Risiken den nächsten Schub vorberei…
Wer physisches Gold länger als ein Jahr hält, verkauft den Gewinn steuerfrei. Der Ratgeber erklärt die Spekulationsfrist nach Paragraf 23 EStG, Haltedauer, FIFO-Prinzip bei Teilverkäufen und den korr…
2026 bleibt der Silbermarkt das sechste Jahr in Folge unterversorgt. Eine nüchterne Einordnung der Daten des Silver Institute, der einbrechenden Solarnachfrage und der Frage, was das strukturelle Def…
Hohe Preise locken Gelegenheitsverkäufer und Betrüger gleichermaßen. Was beim privaten Kauf von Gold und Silber vor Ort wirklich prüfbar ist, welche Rechte fehlen und wann der Preisvorteil den Aufwan…
Welcher Goldbarren-Hersteller passt zu welchem Anleger? Der Vergleich ordnet die wichtigsten LBMA-zertifizierten Prägestätten ein, erklärt geprägte und gegossene Barren, Sicherheitsmerkmale wie Certi…
Gestürzte Regierungen, hohes Defizit, Fitch-Herabstufung: Frankreichs Schuldenkrise rüttelt am Vertrauen in den Euro. Wir ordnen die Übertragungswege auf die Eurozone ein und erklären nüchtern, warum…
Goldfonds und ETCs locken mit einfacher Handelbarkeit, physisches Gold bietet Eigentum ohne Gegenparteirisiko und nach einem Jahr Haltedauer steuerfreie Gewinne. Wir stellen Kosten, Verwahrung, Liefe…
Barren sind beim Einkauf meist etwas günstiger, Münzen dafür leichter teilbar und schneller verkäuflich. Der Vergleich rechnet beide Wege an konkreten Formaten durch und zeigt, warum die Größe der ei…
Nach dem Ausbruch über 4.400 US-Dollar haben mehrere Häuser ihre Ziele für 2027 angehoben: CIBC ruft 6.500 US-Dollar im Jahresschnitt aus, UBS 5.000 US-Dollar bereits im ersten Halbjahr, LBBW und JP …
Historische 10- und 20-Mark-Goldmünzen des Kaiserreichs sind bezahlbares Anlagegold mit Sammlerreiz. Der Ratgeber erklärt Feingehalt, Goldgewicht, Prägestätten-Buchstaben, Erhaltungsgrade und Aufgeld…
Der Silberbedarf der Photovoltaik sinkt 2026 um rund 19 Prozent auf 151 Millionen Unzen, LONGi startet die Serienfertigung kupfermetallisierter Zellen – und das Silver Institute erwartet dennoch das …
Am 19. November 2026 erscheint Grand Theft Auto VI: ohne Disc, dafür mit Download-Code, in einer Zeit staatlicher Altersprüfungen und hyperrealistischer Fluchträume. Ein Kommentar über Identifizierba…
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
Erhalten Sie kostenlose Tipps um Ihr Vermögen zu schützen und als erster von neuen Produkten zu erfahren
Sie möchten regelmäßig über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert werden? Dann melden Sie sich hier für den kostenfreien Kettner Edelmetalle Newsletter an.
Durch Eingabe Ihrer E-Mail-Adresse und Anklicken des Buttons „Abschicken“ geben Sie die folgende Einwilligungserklärung ab: „Ich bin damit einverstanden, per E-Mail über Produktneuheiten, spannende Finanznachrichten und exklusive Sonderangebote informiert zu werden und willige daher in die Verarbeitung meiner E-Mail-Adresse zum Zwecke der Zusendung des Newsletters ein. Diese Einwilligung kann ich jederzeit und ohne Angabe von Gründen mit Wirkung für die Zukunft widerrufen. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt im Falle des Widerrufs unberührt.“
 280.000
 30 Jahre
 Sicherer





 16 Min.