Ein Blick auf die Kreditkartenabrechnung – und der Boden tut sich auf. 21.000 Dollar Schulden, angehäuft für Lebensmittel, Hundefutter, Waschsalon und Restaurantbesuche. Der Fall des heute 35-jährigen Amerikaners Hector Gomez, den ein deutscher Medienbericht schildert, ist kein Einzelfall, sondern das Sinnbild einer Volkswirtschaft, die seit Jahren über ihre Verhältnisse lebt.
Gomez zahlte laut dem Bericht knapp 30 Prozent Zinsen, jonglierte mit drei Karten und beglich stets nur die Mindestrate. Seine eigene Bilanz: Er habe damals nicht verstanden, wie Zinsen funktionieren.
Ich dachte, dieses Geld wäre praktisch unendlich verfügbar.
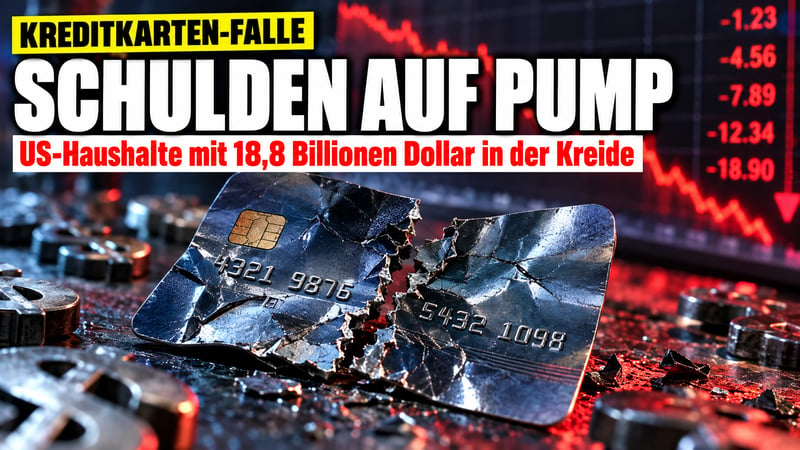
18,8 Billionen Dollar – der Schuldenberg der Privathaushalte
Die Zahlen der Federal Reserve Bank of New York sind gewaltig: Die US-Privathaushalte stehen mit rund 18,8 Billionen Dollar in der Kreide – Hypotheken, Auto- und Studienkredite plus Kreditkarten. Allein die Kreditkartenschulden summierten sich zuletzt auf etwa 1,26 Billionen Dollar.
Laut den Quartalsdaten der New Yorker Fed kletterten die Kartensalden im zweiten Quartal 2026 um 21 Milliarden Dollar und rückten damit wieder in die Nähe des Rekordwerts von 1,28 Billionen Dollar. Pro Karteninhaber bleiben im Schnitt rund 6.600 Dollar offen.
Besonders alarmierend: Der Anteil der Kartensalden, die mehr als 90 Tage überfällig sind, liegt nach Fed-Angaben bei 12,8 Prozent – ein Niveau, das an die Zeit nach der Finanzkrise erinnert. Die Notenbank-Forscher erklären den Sprung allerdings zu einem großen Teil mit alten, längst abgeschriebenen Forderungen in den Büchern der Gläubiger.
Warum Amerikaner so leicht in die Falle tappen
Die USA leben eine völlig andere Kartenkultur als Deutschland. Hierzulande dominieren Debit- und Charge-Karten, bei denen der Saldo am Monatsende komplett abgebucht wird. In Amerika herrscht die revolvierende Karte: Wer will, zahlt nur eine Mindestrate – und schiebt den Rest samt Zinsen in die Zukunft.
Dazu kommt der Zwang, überhaupt eine Kredithistorie aufzubauen. Ein guter credit score entscheidet über Wohnung, Auto, Versicherung. Schulden sind dort also kein Betriebsunfall, sondern Teil des Systems. Durchschnittlich rund 21 Prozent Zinsen machen aus dieser Bequemlichkeit eine Schuldenspirale.
Die Generation Z rutscht am schnellsten ab
Der Schuldnerberater Ted Rossman von der Non-Profit-Organisation Money Management International berichtet, wer zum ersten Mal bei ihm sitze, habe im Schnitt rund 40.000 Dollar Kartenschulden. Bei seinen Klienten klafft dem Bericht zufolge Monat für Monat eine Lücke von etwa 300 Dollar im Haushaltsbudget.
Die am schnellsten wachsende Gruppe sei die Generation Z – die Nachfrage in dieser Altersgruppe sei im vergangenen Jahr um 35 Prozent gestiegen. Junge Klienten schleppten im Schnitt 20.000 Dollar ungesicherte Schulden mit sich, oft plus 35.000 Dollar Studienkredit. Rossman zufolge hätten die Gehälter mit den Lebenshaltungskosten nicht Schritt gehalten.
Die Symptome sind unübersehbar: Die Einzelhandelsumsätze schwächeln, Billigläden boomen. Als der deutsche Discounter Aldi am Times Square eröffnete, war der Hype dem Bericht zufolge immens – Discount als Statussymbol, das ist Amerika 2026.
Was das für Deutschland bedeutet
Wer glaubt, das sei ein rein amerikanisches Problem, irrt. Der Schuldneratlas wies für Deutschland zuletzt fast 5,7 Millionen überschuldete Erwachsene aus – und "Buy now, pay later" erobert auch hier die Warenkörbe. Aus Sicht unserer Redaktion ist die Lehre einfach und unbequem: Wer keinen Puffer hat, ist Spielball der Inflation.
Gomez hat es geschafft. Eine Beratung handelte laut dem Bericht bessere Konditionen aus, die Zinsen halbierten sich auf 15 Prozent, nach drei Jahren Disziplin ist er nach eigenen Angaben schuldenfrei. Sein Fall zeigt: Vermögenssicherung beginnt nicht beim Konsum, sondern bei realen Werten – ein Grund, weshalb viele Sparer auf physische Edelmetalle als krisenfeste Beimischung setzen.
Hinweis: Dieser Beitrag dient der Information und stellt keine Anlageberatung dar. Wir geben keine Kauf- oder Verkaufsempfehlungen. Jeder Leser ist für seine Anlageentscheidungen selbst verantwortlich und sollte eigene Recherchen anstellen.

 280.000
 30 Jahre
 Sicherer





 10 Min.