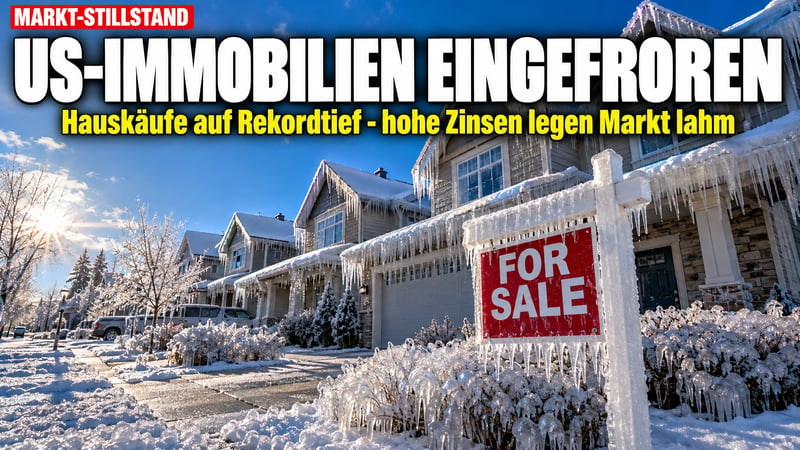
Der US-Immobilienmarkt ist praktisch eingefroren. Nach Angaben des Maklerverbands NAR fiel der Index der unterschriebenen, aber noch nicht abgeschlossenen Hauskäufe im September auf 66,0 Punkte. Das ist der tiefste Stand seit Beginn der Erhebung, 7,3 Prozent weniger als im Vormonat und 11,3 Prozent weniger als vor einem Jahr. Der Hauptgrund sind Hypothekenzinsen, die Medienberichten zufolge zuletzt auf über 7 Prozent geklettert sind.
Ein Markt ohne Crash und ohne Erholung
Wer nur auf die Preise schaut, merkt davon kaum etwas. Der Medianpreis eines Bestandshauses erreicht immer wieder Rekordwerte, verkauft wird aber rund ein Drittel weniger als vor 2020. Analysten beschreiben das nicht als Blase, sondern als Patt: Eigentümer und Käufer haben schlicht keinen Grund, miteinander ins Geschäft zu kommen.
Ein Crash bringt wenigstens neue Käufer hervor. Ein Patt erzeugt nur Warten. Und wie lange so etwas dauern kann, sagt niemand.
Die goldene Zinsfessel
Die Ursache liegt in der Pandemiezeit. Anfang 2021 fiel der Zins für 30-jährige Festhypotheken auf 2,65 Prozent, den niedrigsten Wert seit fast 50 Jahren. Einer Auswertung von Realtor.com zufolge liegen noch immer 65,6 Prozent aller laufenden Hypotheken unter 5 Prozent.
Die Rechnung dazu ist einfach. Ein Kredit über 400.000 Dollar zu 3 Prozent kostet monatlich etwa 1.686 Dollar für Zins und Tilgung. Bei 6,5 Prozent sind es rund 2.528 Dollar, also gut 10.000 Dollar mehr im Jahr, 30 Jahre lang, für dasselbe Haus. Wer würde da freiwillig umziehen?
Ausgerechnet die Haushalte mit der besten Bonität und dem meisten Eigenkapital bleiben deshalb sitzen. Die Ökonomen von Fannie Mae und der Aufsichtsbehörde FHFA schätzen, dass dieser „Lock-in-Effekt“ jedes Jahr ein bis anderthalb Millionen Verkäufe verhindert.
Erstkäufer mit 40, Barzahler im Vorteil
Am härtesten trifft es die junge Generation. Der typische Erstkäufer ist heute 40 Jahre alt, Anfang der 1980er-Jahre war er 29. Fast ein Drittel aller Käufe wird bar bezahlt. Wer kein Erbe und keine Hilfe von den Eltern hat, steht hinten in der Schlange. Wohneigentum wird so immer mehr zu einer Frage der Herkunft statt der eigenen Leistung.
Dazu kommt ein massiver Wohnungsmangel. Fachleute beziffern die Lücke auf drei bis fünf Millionen Einheiten. Strenge Bebauungspläne und lokale Genehmigungsgremien bremsen den Neubau. Das kennt man auch aus Deutschland, wo Bürokratie und Auflagen seit Jahren das Bauen verteuern.
Versicherungen und Sonderumlagen als Zusatzlast
In Florida, Kalifornien und Louisiana steigen die Versicherungsprämien teils schneller als die Hauspreise. Floridas staatlich gestützter Versicherer Citizens ist inzwischen der größte Gebäudeversicherer des Bundesstaates. Nach dem Einsturz des Champlain Towers South in Surfside im Juni 2021, bei dem 98 Menschen starben, verlangen neue Gesetze voll aufgefüllte Rücklagen. In der Folge bekamen manche Wohnungseigentümer Sonderumlagen von 80.000 Dollar für eine Wohnung, die einmal 250.000 Dollar gekostet hatte.
Ein Land, das nicht mehr umzieht
Die Folgen gehen weit über den Häusermarkt hinaus. Im Jahr 2023 zogen so wenige Amerikaner um wie nie seit Beginn der Statistik im Jahr 1948. Wer nicht umziehen kann, nimmt keinen besser bezahlten Job in einer anderen Stadt an. Darunter leiden Arbeitsmarkt und Produktivität. Gutachter, Makler und Umzugsfirmen verlieren ihre Aufträge, ohne dass jemand groß darüber berichtet.
Ein Detail sollte auch deutsche Sparer nachdenklich machen: Eigenkapital im Haus ist kein Bargeld. Ein Haushalt kann 300.000 Dollar Eigenkapital in seiner Immobilie haben und trotzdem eine kaputte Heizung nur mit der Kreditkarte bezahlen können. Die Ausfälle bei Autokrediten sind nach Branchenangaben so hoch wie seit 2010 nicht mehr.
Fazit: Betongold ist schwer zu Geld zu machen
Das amerikanische Beispiel zeigt, wie schnell eine scheinbar sichere Anlage unbeweglich wird, wenn die Zinsen steigen. Wer sein Vermögen breit streut, sollte darauf achten, wie schnell er im Ernstfall an sein Geld kommt. Physisches Gold und Silber können als jederzeit handelbare Beimischung zur Vermögenssicherung eine sinnvolle Ergänzung sein, ohne Kreditzinsen und ohne Sonderumlagen.
Hinweis: Dieser Beitrag ist keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Immobilien, Wertpapieren oder Edelmetallen. Jeder Leser sollte selbst recherchieren und trägt für seine Anlageentscheidungen allein die Verantwortung.




 13 Min.