Die deutsche Versicherungswirtschaft will die Betriebsrente auch in die kleinsten Betriebe bringen. Kurz bevor Gewerkschaften und Arbeitgeber Anfang Oktober ihren sogenannten Sozialpartnerdialog beginnen, stellt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) ein standardisiertes Basisprodukt vor. Dabei sollen die Unternehmen nicht mehr haften. Der brisanteste Punkt: Das Angebot soll auch außerhalb des Sozialpartnermodells funktionieren.
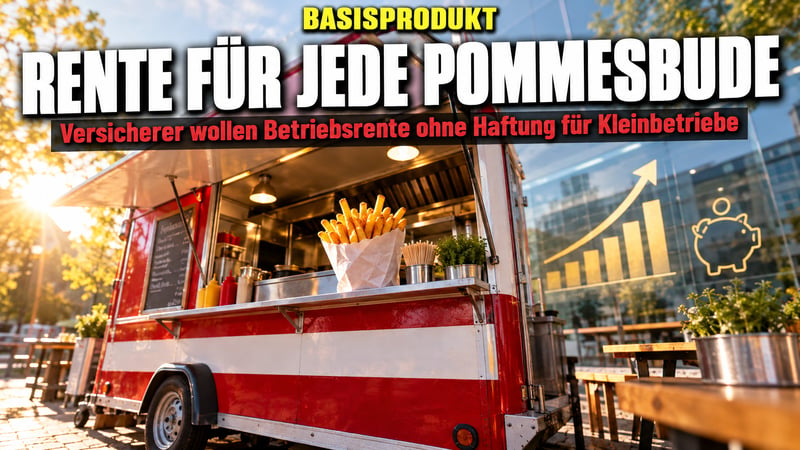
„Für jede Pommesbude“ – eine Kampfansage an die Komplexität
GDV-Vize-Hauptgeschäftsführer Moritz Schumann wählt gegenüber den Funke-Zeitungen ein Bild, das hängen bleibt. Er wolle die betriebliche Altersvorsorge (bAV) „für jede Pommesbude“ möglich machen. In großen Konzernen sei die Betriebsrente ein „Hidden Champion“. Kleinen und kleinsten Firmen fehle dagegen ein einfaches Angebot, das sich schnell umsetzen lasse.
Die Zahlen geben ihm recht. Laut Schumann bietet in Betrieben mit weniger als zehn Mitarbeitern nur jeder vierte eine bAV an. Das sei eine Folge der Komplexität und der Haftung. Wer kennt es nicht? Der Handwerksmeister will vorsorgen, bekommt aber einen Stapel Paragrafen, einen Berater und ein Risiko, das über Jahrzehnte besteht.
Das Haftungs-Gespenst schreckt Mittelständler ab
Das größte Problem sei die Haftung des Arbeitgebers, betont Schumann. Für einen Betrieb klinge es erst einmal abschreckend, womöglich über Jahrzehnte für spätere Betriebsrenten geradestehen zu müssen. Das Konzept des GDV sieht deshalb eine klare Rollenverteilung vor. Der Chef richtet den Vertrag ein und zahlt danach nur noch die Beiträge. „Um den Rest kümmert sich jemand anderes.“ Haftung und Aufwand sollen so weitgehend entfallen.
Technisch wollen die Versicherer an die Regeln für Direktversicherungen anknüpfen. Dabei handelt es sich um klassische Lebensversicherungen, die über den Arbeitgeber laufen. Schon heute liegen nach GDV-Angaben mehr als 16 Millionen bAV-Verträge bei den Versicherern, und die meisten davon sind Direktversicherungen. Grundsätzliches müsse daher nicht geändert werden, so Schumann.
Zentrale Plattform statt Papierkrieg
Zusätzlich plant der Verband eine gemeinsame Verwaltungsplattform. Die Beiträge sollen an eine zentrale Stelle fließen und dort über die Vertragsnummer automatisch zugeordnet werden, und zwar „ohne große Bürokratie“. Welcher Versicherer den Vertrag am Ende führt, wäre dann egal. Das Basisprodukt soll man zudem beim Wechsel des Arbeitgebers mitnehmen können.
Sprengstoff für den Sozialpartnerdialog
Politisch birgt der Vorstoß Zündstoff. Das Sozialpartnermodell wurde 2018 mit dem ersten Betriebsrentenstärkungsgesetz eingeführt. Hier entfällt für Arbeitgeber die Garantie auf eine bestimmte Rentenhöhe. Im Gegenzug sagen sie feste Beiträge zu und zahlen einen Sicherungsbeitrag. Gewerkschaften und Arbeitgeber überwachen gemeinsam, wie das Geld angelegt wird. Das zweite Betriebsrentenstärkungsgesetz gilt seit Januar 2026 und soll das Modell weiter öffnen, auch für Betriebe ohne Tarifbindung. Allerdings müssen die Tarifparteien zustimmen.
Genau hier liegt der Haken. Die Pommesbude um die Ecke hat selten einen Tarifvertrag. Beobachter halten es daher für fraglich, ob ein Modell, das auf die Zustimmung der Gewerkschaften angewiesen ist, jemals flächendeckend im Kleingewerbe ankommt. Der GDV will seinen Vorschlag trotzdem in den Dialog einbringen. Sobald feststehe, was Arbeitgeber und Gewerkschaften wollen, könnten die Versicherer Angebote auf den Markt bringen.
Die halbe Republik steht ohne Zusatzrente da
Bisher haben nur 52 Prozent der Beschäftigten eine betriebliche Altersvorsorge, das sind rund 20 Millionen Menschen. Die meisten arbeiten in großen Unternehmen mit Tarifbindung. Wer bei einem kleinen Betrieb arbeitet, geht oft leer aus. Und das, obwohl die gesetzliche Rente wegen der Alterung der Gesellschaft immer stärker unter Druck gerät.
Einfachere Regeln und weniger Haftung sind grundsätzlich richtig. Aus Sicht vieler Mittelständler kommt diese Einsicht aber reichlich spät. Klar ist auch: Die Versicherer verfolgen eigene Geschäftsinteressen. Sparer sollten deshalb genau auf die Kosten und Renditen solcher Verträge achten. Wer im Alter unabhängig sein will, verlässt sich besser nicht allein auf Staat, Tarifpartner oder Versicherungskonzerne. Physisches Gold und Silber können dabei eine sinnvolle Ergänzung in einem breit gestreuten Vorsorge-Portfolio sein. Diese Werte gehören direkt dem Besitzer und sind unabhängig vom Versprechen eines Dritten.
Hinweis: Dieser Beitrag stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Er gibt unsere redaktionelle Meinung auf Grundlage der uns vorliegenden Informationen wieder. Jeder Leser sollte selbst recherchieren und gegebenenfalls fachkundigen Rat einholen. Für seine Anlage- und Vorsorgeentscheidungen ist jeder selbst verantwortlich.



 26 Min.