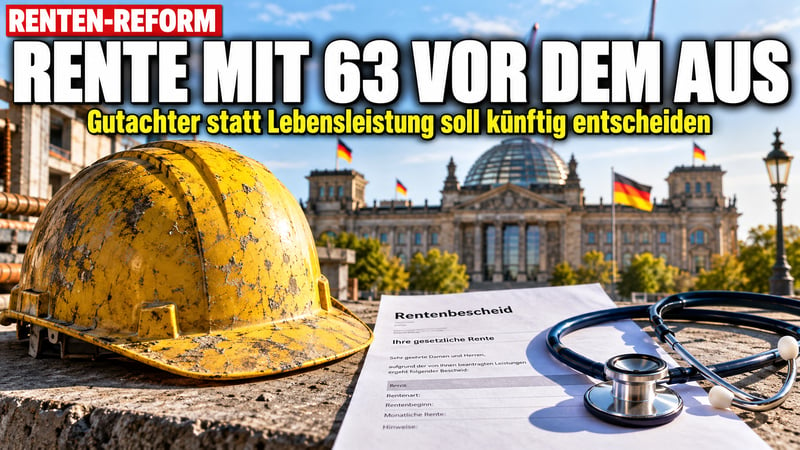
Die Alterssicherungskommission der Bundesregierung will die abschlagsfreie Rente nach 45 Beitragsjahren abschaffen. Künftig soll nicht mehr die Lebensleistung darüber entscheiden, wer zwei Jahre früher ohne Kürzung in den Ruhestand gehen darf, sondern ein ärztliches Gutachten. Das Arbeitsministerium von Bärbel Bas (SPD) arbeitet bereits am Gesetzentwurf. Laut Bundesregierung soll das Verfahren bis Ende 2026 abgeschlossen sein.
Was das konkret heißt, zeigt ein Beispiel. Ein kerngesunder Maurer mit 47 Beitragsjahren müsste bis zur Regelaltersgrenze arbeiten oder dauerhaft Abschläge hinnehmen. Sein Kollege mit kaputten Knien und nur 36 Beitragsjahren dürfte dagegen zwei Jahre früher ohne Kürzung gehen. Man kann sich fragen, ob das noch gerecht ist.
Was heute noch gilt
Wer 45 Versicherungsjahre gesammelt hat, kann derzeit zwei Jahre vor der Regelaltersgrenze ohne Abschlag in Rente gehen. Ab dem Jahrgang 1964 bedeutet das: mit 65 statt mit 67. Im Volksmund heißt sie immer noch „Rente mit 63“. Eingeführt hatte sie 2014 die damalige Große Koalition.
Die Regel ist beliebt. Seit 2015 haben rund 30 Prozent aller neuen Altersrentner diesen Weg gewählt. 2025 lag ihre Rente im Schnitt bei 1677 Euro und damit etwa ein Drittel über der Frührente mit Abschlägen.
So begründet die Kommission ihren Vorschlag
Die Kommission unter Leitung von Frank-Jürgen Weise und Constanze Janda hat ihre 33 Empfehlungen am 23. Juni an Kanzler Friedrich Merz (CDU) und Ministerin Bas übergeben. Die Rente für besonders langjährig Versicherte solle demnach „zum frühestmöglichen Zeitpunkt“ wegfallen. Für rentennahe Jahrgänge soll es Vertrauensschutz geben.
Die Kommission argumentiert, die Regel nütze vor allem gut verdienenden Männern mit stabilen Jobs. Wer etwa wegen Kindererziehung oder Arbeitslosigkeit Lücken im Lebenslauf habe, komme selten auf 45 Jahre. Außerdem sagten Beitragsjahre wenig darüber aus, wie sehr ein Beruf den Körper verschleiße. Eine Rente nach 47 Jahren für Frühstarter, die ebenfalls diskutiert wurde, lehnt der Bericht ab.
Gutachter statt Versicherungsverlauf
Der neue Zugang soll für ältere Beschäftigte gelten, die nach einer individuellen Gesundheitsprüfung nachweislich nicht mehr in ihrem langjährigen Beruf arbeiten können. Voraussetzung sind mindestens 35 Versicherungsjahre. Ohne Abschlag wäre der Rentenbeginn dann zwei Jahre früher möglich. Mit Abschlag ginge es bis zu drei Jahre früher, also schon mit 62. Als Vorbild dient die Altersrente für schwerbehinderte Menschen.
Die entscheidenden Fragen lässt der Bericht aber offen. Ab welchem Alter jemand als „rentennah“ gilt und wie schwer die Einschränkung sein muss, soll der Gesetzgeber festlegen. Die Kommission warnt sogar selbst vor Missbrauch. Bei der früheren Berufsunfähigkeitsrente hätten Firmen Beschäftigte auf Kosten der Beitragszahler in den Ruhestand geschoben. Für die Versicherten heißt das: mehr Bürokratie, mehr Gutachten, mehr Unsicherheit. Besonders schwer dürfte der Nachweis Menschen mit chronischen Schmerzen oder psychischen Erkrankungen fallen.
Weitere Einschnitte geplant
- Die Frührente mit Abschlag nach 35 Jahren soll „zeitnah“ erst ab 64 statt ab 63 möglich sein.
- Nach 2031 soll die Regelaltersgrenze an die Lebenserwartung gekoppelt werden. Bis 2041 stiege sie nach heutigen Annahmen auf etwa 67,5 Jahre.
- Jeder Monat vor der Regelaltersgrenze kostet 0,3 Prozent der Rente, und zwar lebenslang. Bei 1677 Euro wären zwei Jahre früher rund 121 Euro weniger im Monat. Auch eine spätere Witwen- oder Witwerrente fällt dann niedriger aus.
Vertrauensschutz, aber für wen?
Ein Arbeitspapier aus dem Ministerium mit Stand 21. August sah Medienberichten zufolge vor, dass die Jahrgänge 1964 bis 1966 weiter mit 65 abschlagsfrei gehen könnten. Die Jahrgänge 1967 bis 1971 wären nur noch in Sonderfällen geschützt, ab Jahrgang 1972 gäbe es keinen allgemeinen Anspruch mehr. Das Ministerium habe das Papier als überholt bezeichnet. Bas versprach am 11. September im Bundestag, die Regel falle nicht schon „übermorgen“ weg. Laut ZDF schlage sie eine Übergangsfrist von rund fünf Jahren vor, ohne konkrete Jahrgänge zu nennen.
Widerstand kommt aus den eigenen Reihen. SPD-Generalsekretär Tim Klüssendorf äußerte Zweifel an der Abschaffung. Verdi-Chef Frank Werneke lehnt sie ebenfalls ab: Wer 45 Jahre „seinen Buckel krumm gemacht“ habe, müsse weiterhin abschlagsfrei früher gehen dürfen. Dazu kommt ein politischer Widerspruch: Für Sondervermögen ist Geld in Milliardenhöhe da, gespart werden soll dagegen bei denen, die jahrzehntelang eingezahlt haben.
Was Versicherte jetzt tun können
Solange kein Gesetz verkündet ist, gilt das bisherige Recht. Wer 45 Jahre erfüllt, kann die abschlagsfreie Rente weiter beantragen. Es lohnt sich, den eigenen Versicherungsverlauf zu prüfen und fehlende Zeiten über eine kostenlose Kontenklärung bei der Deutschen Rentenversicherung nachzutragen.
Die Pläne zeigen aber auch, wie schnell sich die Regeln der gesetzlichen Rente ändern können. Wer im Alter unabhängiger sein will, sollte auch privat vorsorgen. Physische Edelmetalle wie Gold und Silber können dabei eine sinnvolle Beimischung in einem breit gestreuten Portfolio sein.
Hinweis: Dieser Beitrag ist keine Anlage-, Steuer- oder Rechtsberatung. Er gibt unsere Meinung und die uns vorliegenden Informationen wieder. Bitte informieren Sie sich selbst, etwa bei der Deutschen Rentenversicherung. Für Ihre Anlage- und Vorsorgeentscheidungen sind Sie selbst verantwortlich.


 6 Min.